Zielona transformacja Azji i Pacyfiku: raport o handlu i inwestycjach
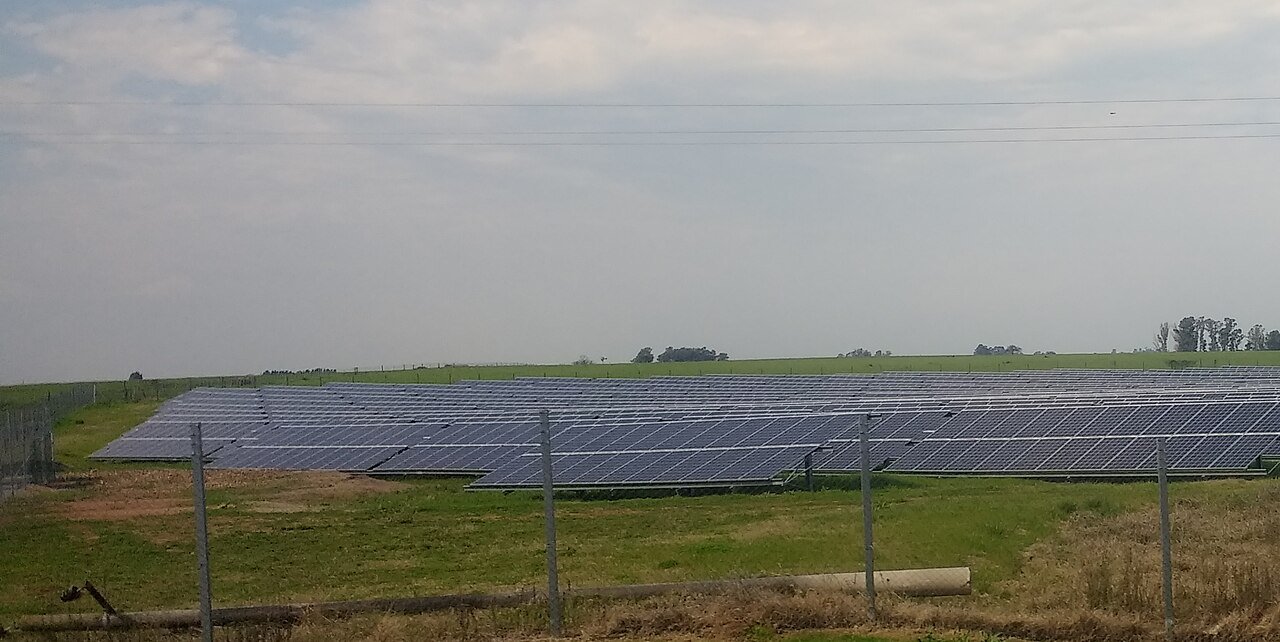
Kraje Azji i Pacyfiku mogą szybko przechodzić na czystą energię i jednocześnie budować własny przemysł, o ile polityka nie utrudni dostępu do tanich technologii. Tak wynika z raportu naukowców z University of Queensland i University of California w San Diego, którzy przyjrzeli się dziewięciu gospodarkom regionu, w tym Australii.
Każdy kraj idzie własną drogą
Autorzy zbadali wdrażanie czystych technologii, handel nimi oraz inwestycje w ich produkcję. Prof. Christoph Nedopil z Queensland podkreśla, że nie ma jednego wzorca. Jak mówi: „Across the Asia-Pacific, countries are not following a single roadmap”, czyli kraje regionu nie podążają jedną mapą drogową.
Różnice są wyraźne. Australia, Pakistan i Filipiny opierają rozwój odnawialnych źródeł energii głównie na importowanym sprzęcie. Malezja i Tajlandia stawiają na eksport, a Indie budują moce produkcyjne przede wszystkim na potrzeby własnego rynku. Według badaczy największe tempo wdrażania odnawialnej energii mają Indie, Australia i Wietnam. Indie dołożyły w latach 2015–2025 aż 172 GW mocy, a Australia 48 GW, mimo że prawie nie produkuje u siebie czystych technologii.
Chiny jako dostawca, USA jako odbiorca
Dla większości badanych gospodarek najważniejszym dostawcą technologii pozostają Chiny. Prof. Michael Davidson z UC San Diego podaje, że w 2025 roku aż 99 proc. importowanego przez Pakistan sprzętu solarnego pochodziło właśnie stamtąd. Chiny dostarczały też pozostałym krajom z badania ponad 60 proc. importowanych baterii i pojazdów o napędzie alternatywnym. Wyjątkiem były baterie trafiające do Malezji.
W drugą stronę działa rynek amerykański. Indonezja, Malezja i Tajlandia wysyłają do Stanów Zjednoczonych ponad połowę swojego eksportu paneli słonecznych. Davidson zwraca uwagę, że zmiany w amerykańskiej polityce handlowej tworzą niepewność dla producentów nastawionych na eksport.
Zapowiedzi to jeszcze nie fabryki
W pierwszej połowie 2026 roku zapowiedzi inwestycji w produkcję czystych technologii w dziewięciu krajach przekroczyły 15,5 mld dolarów australijskich, czyli około 11 mld dolarów amerykańskich. Prowadziły Indonezja i Indie. Nedopil ostrzega jednak, że ogłoszenia inwestycyjne i nadwyżki handlowe nie zawsze oznaczają działające fabryki, lokalne miejsca pracy czy realne umiejętności technologiczne.
Według badaczy tani import może przyspieszać transformację energetyczną, ale konkurencyjna produkcja na miejscu wymaga stałego popytu, silnych łańcuchów dostaw i ciągłych innowacji. Największym ryzykiem dla państw zależnych od importu jest nadmierne uzależnienie od zewnętrznych dostawców. Szansą jest zajęcie miejsca w łańcuchach dostaw i w działaniach o wyższej wartości dodanej.
Co to oznacza dla Polski i UE
Raport dotyczy Azji i Pacyfiku i nie analizuje Europy. Dylemat jest jednak podobny do tego, przed którym stoją państwa UE, w tym Polska. Tanie panele, baterie czy pojazdy elektryczne z importu obniżają koszt transformacji energetycznej, ale rodzą pytanie o zależność od jednego dostawcy i o to, ile wartości zostaje w kraju.
Dla polskiego czytelnika wniosek jest praktyczny. Szybkie odchodzenie od paliw kopalnych i budowa własnego przemysłu nie muszą się wykluczać, ale wymagają równowagi. Zbyt mocne bariery dla importu mogą podnieść ceny i spowolnić inwestycje, a zbyt duża zależność od zewnętrznych dostawców naraża na wahania handlu światowego. Autorzy raportu pokazują, że o sukcesie decyduje dopasowanie strategii do własnych atutów, a nie kopiowanie cudzych rozwiązań.
Źródło: Phys.org – „Mapping the green transition of Asia-Pacific economies”